

E-Rechnung 2025 Kanzlei: Was Steuerkanzleien jetzt wissen und umsetzen müssen
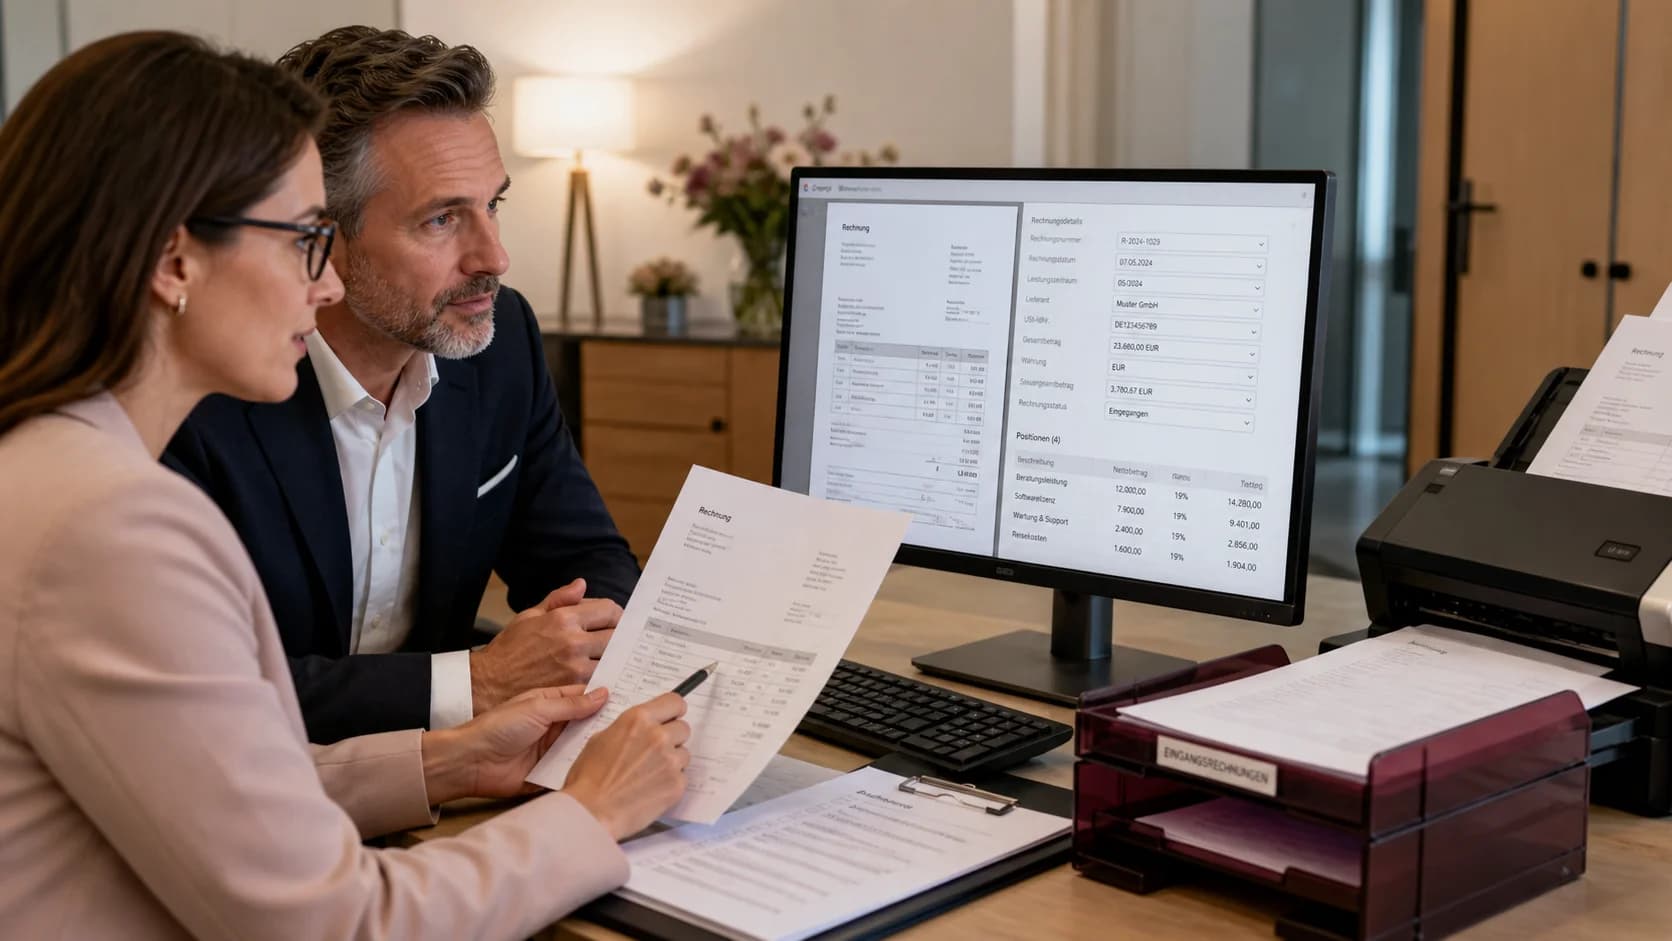

E-Rechnung 2025 Kanzlei: Pflichten, Formate, Fristen und Praxistipps für Steuerkanzleien — damit die Umstellung reibungslos gelingt.
E-Rechnung 2025 Kanzlei: Was Steuerkanzleien jetzt wissen und umsetzen müssen
Ab dem 1. Januar 2025 gilt in Deutschland die Pflicht zum Empfang elektronischer Rechnungen im B2B-Bereich — und mit jeder weiteren Stufe des Stufenplans steigen auch die Anforderungen an das Versenden von E-Rechnungen. Für Steuerkanzleien bedeutet das: doppelte Verantwortung. Sie müssen nicht nur die eigene Rechnungsstellung anpassen, sondern auch Hunderte oder Tausende Mandanten durch den Umstellungsprozess begleiten. Wer jetzt zögert, riskiert Compliance-Probleme, Mehraufwand und verärgerte Mandanten.
Dieser Artikel erklärt, was die E-Rechnung 2025 für Kanzleien konkret bedeutet, welche technischen und organisatorischen Schritte notwendig sind — und wie Steuerkanzleien die Umstellung als Chance begreifen können.
Was ist die E-Rechnung — und warum betrifft sie jede Kanzlei?
Eine E-Rechnung im Sinne des Wachstumschancengesetzes ist keine PDF-Datei, die per E-Mail verschickt wird. Gemeint ist ein strukturiertes, maschinenlesbares Datenformat, das auf der europäischen Norm EN 16931 basiert. In Deutschland sind zwei Formate maßgeblich relevant:
- XRechnung: XML-basiertes Format, das vor allem im öffentlichen Auftragswesen und bei Bundesbehörden etabliert ist.
- ZUGFeRD (ab Version 2.1): Hybridformat — enthält ein menschenlesbares PDF und eingebettete XML-Daten im selben Dokument.
Beide Formate erfüllen die gesetzliche Anforderung. ZUGFeRD ist für viele KMU und Kanzleien der praktischere Einstieg, weil das PDF weiterhin lesbar bleibt.
Wichtig: Eine herkömmliche PDF-Rechnung oder ein Word-Dokument gilt ab 2025 nicht mehr als E-Rechnung im Sinne des Gesetzes — auch wenn sie digital übertragen wird.
Der gesetzliche Stufenplan: Was gilt wann?
Das Wachstumschancengesetz hat eine gestaffelte Einführungspflicht verankert. Für Steuerkanzleien und ihre Mandanten gilt:
| Datum | Pflicht |
|---|---|
| 01.01.2025 | Empfangspflicht für alle inländischen B2B-Unternehmen — jede Kanzlei muss E-Rechnungen entgegennehmen können |
| 01.01.2027 | Sendepflicht für Unternehmen mit einem Jahresumsatz > 800.000 € (im Vorjahr) |
| 01.01.2028 | Sendepflicht für alle übrigen inländischen B2B-Unternehmen |
Hinweis zu Ausnahmen: Die Pflicht gilt nur für inländische B2B-Umsätze. B2C-Rechnungen (an Privatpersonen), steuerfreie Lieferungen und Kleinstbetragsrechnungen bis 250 € sind vorerst ausgenommen. Grenzüberschreitende Umsätze folgen gesonderten Regelungen.
Was bedeutet das konkret für Steuerkanzleien?
1. Die Kanzlei als Rechnungsempfänger
Seit dem 1. Januar 2025 müssen alle inländischen Unternehmen — und damit auch jede Steuerkanzlei — elektronische Rechnungen im strukturierten Format empfangen können. Das klingt simpel, hat aber Implikationen:
- Ihr E-Mail-Postfach muss so eingerichtet sein, dass eingehende XRechnung- oder ZUGFeRD-Anhänge nicht verloren gehen oder im Spam landen.
- Ihre Buchhaltungssoftware oder Ihr DATEV-System muss die Formate verarbeiten und archivieren können — GoBD-konform, unveränderbar, revisionssicher.
- Mitarbeiter müssen wissen, wie sie eine E-Rechnung von einer normalen PDF-Rechnung unterscheiden und korrekt ablegen.
2. Die Kanzlei als Rechnungssteller
Je nach Jahresumsatz der Kanzlei greift die Sendepflicht ab 2027 oder 2028. Wer jedoch bereits jetzt umstellt, spart sich den Zeitdruck — und signalisiert Mandanten und Lieferanten digitale Kompetenz.
Prüfen Sie: Stellt Ihre Kanzlei Honorarrechnungen heute noch als PDF oder per Post aus? Wenn ja, ist die Umstellung auf ZUGFeRD oder XRechnung der nächste logische Schritt.
3. Die Kanzlei als Mandantenberater
Das ist die wichtigste und zeitaufwändigste Dimension: Ihre Mandanten erwarten von Ihnen Orientierung. Viele KMU haben noch keine E-Rechnungslösung, verstehen die Fristen nicht oder haben das Thema bisher verdrängt.
Als Steuerkanzlei tragen Sie faktisch eine Lotsenfunktion — auch wenn die rechtliche Beratungspflicht zur E-Rechnung primär beim Mandanten liegt. Wer proaktiv kommuniziert, stärkt die Mandantenbindung erheblich.
Technische Umsetzung: Schritt für Schritt
Schritt 1: Bestandsaufnahme
- Welche Software nutzen Sie aktuell für Eingangsrechnungen und Ausgangsrechnungen?
- Ist DATEV im Einsatz — und wenn ja, welche Module (Unternehmen online, Rechnungswesen, etc.)?
- Wie viele Lieferanten stellen Ihnen aktuell Rechnungen aus?
- Wie viele Mandanten benötigen Beratung zur E-Rechnung?
Schritt 2: Empfangsfähigkeit sicherstellen
Die meisten modernen DATEV-Lösungen unterstützen den Empfang und die Verarbeitung von XRechnung und ZUGFeRD. Prüfen Sie:
- DATEV Unternehmen online: Unterstützt seit mehreren Versionen den Import von ZUGFeRD-Dateien. Belegdaten werden automatisch ausgelesen.
- DATEV Rechnungswesen: Erlaubt die GoBD-konforme Archivierung von E-Rechnungen.
- Drittlösungen: Tools wie Lexoffice, sevDesk oder CANDIS können als vorgelagerte Beleg-Inbox dienen und E-Rechnungen strukturiert einlesen.
Für eine ausführliche Gegenüberstellung dieser Lösungen empfehle ich den Artikel zur digitalen Buchhaltung für KMU.
Schritt 3: Ausgangsrechnungen umstellen
Für Kanzleien, die jetzt schon auf E-Rechnung umstellen wollen:
- DATEV-Eigenorganisation: Erlaubt seit geraumer Zeit die Erstellung von ZUGFeRD-konformen Rechnungen direkt aus dem System.
- Kanzleisoftware-Anbieter wie ADDISON, Wolters Kluwer (AKTE) oder AnNoText bieten entsprechende Module.
- Alternativ: Spezialisierte E-Rechnungs-Dienste (z. B. Qvalia, FeRD-Mitglieder) können als Middleware fungieren.
Schritt 4: Archivierung und GoBD
E-Rechnungen müssen unveränderbar und revisionssicher archiviert werden — genau wie Papier- oder PDF-Rechnungen bisher, nur eben im strukturierten Format. Das bedeutet:
- Keine Ablage als einfache Datei auf einem Netzlaufwerk ohne Versionskontrolle.
- Einsatz eines GoBD-konformen Dokumentenmanagementsystems (DMS) oder des integrierten DATEV-Archivs.
- Aufbewahrungsfrist: 10 Jahre, unveränderbar, jederzeit abrufbar.
Praxisbeispiel: Steuerkanzlei Müller & Partner (anonymisiert)
Eine mittelgroße Steuerkanzlei mit 12 Mitarbeitern und rund 380 Mandanten stand Anfang 2024 vor der Frage: Wie bereiten wir uns und unsere Mandanten auf die E-Rechnungspflicht vor?
Ausgangssituation:
- Eingangsrechnungen wurden als PDF per E-Mail empfangen und manuell in DATEV erfasst.
- Ausgangsrechnungen (Honorare) wurden in Word erstellt und als PDF versendet.
- Etwa 60 % der Mandanten nutzten noch keine Buchhaltungssoftware mit E-Rechnungsfähigkeit.
Maßnahmen (Q1–Q3 2024):
- Umstieg auf DATEV Unternehmen online mit aktiviertem ZUGFeRD-Import für alle Eingangsbelege.
- Einführung eines GoBD-konformen DMS für die revisionssichere Ablage.
- Erstellung eines Mandantenrundschreibens mit konkreten Handlungsempfehlungen pro Mandantengruppe (Kleinstunternehmer, KMU ab 800k €, Freiberufler).
- Zwei Mandanten-Webinare zur E-Rechnung mit jeweils über 80 Teilnehmern.
- Umstellung der eigenen Honorarrechnungen auf ZUGFeRD ab Oktober 2024.
Ergebnis:
- Kanzlei war zum 1. Januar 2025 vollständig empfangsfähig.
- Rund 70 % der beratenen Mandanten hatten bis Ende 2024 eine E-Rechnungslösung eingeführt.
- Nebeneffekt: Rechnungserfassung beschleunigte sich durch automatisches Auslesen der XML-Daten um ca. 40 % — manuelle Eingabefehler sanken deutlich.
Die häufigsten Fehler bei der Kanzlei-Umstellung
❌ Fehler 1: PDF = E-Rechnung verwechseln
Ein PDF, das per E-Mail verschickt wird, ist keine E-Rechnung im Sinne des Gesetzes. Viele Mandanten und sogar manche Kanzleimitarbeiter kennen den Unterschied noch nicht.
❌ Fehler 2: Nur die eigene Kanzlei im Blick
Wer sich nur um die eigene Rechnungsstellung kümmert, aber vergisst, die Mandantenberatung zu strukturieren, verpasst eine erhebliche Bindungs- und Umsatzchance.
❌ Fehler 3: Archivierung vernachlässigen
E-Rechnungen empfangen reicht nicht. Die GoBD-konforme Ablage ist Pflicht. Wer E-Rechnungen in einem normalen E-Mail-Ordner ablegt, hat ein Compliance-Problem.
❌ Fehler 4: Kein Prozess für unstrukturierte Eingangsrechnungen
Nicht alle Lieferanten werden sofort auf E-Rechnung umstellen. Kanzleien brauchen einen Parallelprozess für PDF-Rechnungen und strukturierte E-Rechnungen.
❌ Fehler 5: Zu spät mit der Mandantenansprache beginnen
Die Sendepflicht ab 2027 klingt weit weg — für Mandanten mit komplexerer IT-Landschaft (z. B. ERP-System ohne E-Rechnungsmodul) kann die Umstellung aber Monate dauern.
E-Rechnung und die digitale Kanzlei: Mehr als Pflichterfüllung
Die E-Rechnungspflicht ist kein isoliertes Compliance-Thema. Sie ist ein Baustein der digitalen Transformation von Steuerkanzleien — und ein Hebel für echte Effizienzgewinne:
- Automatische Datenerkennung: Statt manuelle Eingabe liest die Software Rechnungsdaten direkt aus dem XML aus.
- Weniger Rückfragen: Strukturierte Daten reduzieren Interpretationsfehler bei Belegen.
- Schnellere Monatsabschlüsse: Wenn Belege digital und maschinenlesbar eintreffen, beschleunigt sich die gesamte Buchhaltungskette.
- Mandantenbindung: Kanzleien, die ihre Mandanten proaktiv begleiten, werden als unverzichtbare digitale Partner wahrgenommen.
Einen Überblick darüber, wie weit Ihre Kanzlei bei der Digitalisierung bereits ist, bietet unser kostenloser Digitale-Steuerkanzlei-Readiness-Check.
Checkliste: E-Rechnung 2025 für Steuerkanzleien
Nutzen Sie diese Checkliste zur Selbstbewertung:
- Empfang sichergestellt: Software kann XRechnung und ZUGFeRD (≥ 2.1) verarbeiten
- Archivierung GoBD-konform: Revisionssichere, unveränderbare Ablage eingerichtet
- Mitarbeiterschulung: Team kennt den Unterschied zwischen PDF und E-Rechnung
- Eigene Ausgangsrechnungen: Kanzlei-Honorarrechnungen auf ZUGFeRD oder XRechnung umgestellt (oder Umsatzprüfung für Pflichttermin durchgeführt)
- Mandantenanalyse: Mandanten nach Dringlichkeit (Umsatz > 800k €?) kategorisiert
- Mandantenkommunikation: Rundschreiben oder Webinar zur E-Rechnung durchgeführt oder geplant
- Parallelprozess: Verfahren für Eingangsrechnungen definiert, die (noch) nicht als E-Rechnung kommen
- Lieferanten informiert: Wichtige Lieferanten gebeten, auf E-Rechnung umzustellen
- Notfallprozess: Was passiert, wenn ein Lieferant weiterhin PDFs schickt?
Was Kanzleisoftware leisten muss — und was noch fehlt
Nicht alle Softwarelösungen sind gleich weit. Ein kurzer Überblick:
| Software | E-Rechnung empfangen | E-Rechnung erstellen | GoBD-Archiv |
|---|---|---|---|
| DATEV Unternehmen online | ✅ ZUGFeRD & XRechnung | ✅ ZUGFeRD | ✅ integriert |
| Lexoffice | ✅ ZUGFeRD & XRechnung | ✅ ZUGFeRD | ✅ (Revisions-Archiv) |
| sevDesk | ✅ ZUGFeRD | ✅ ZUGFeRD | ⚠️ nur mit Add-on |
| MS Word / Excel | ❌ | ❌ | ❌ |
| Einfaches PDF-Tool | ❌ | ❌ | ❌ |
Hinweis: Softwarestände ändern sich laufend. Prüfen Sie die aktuellen Release Notes Ihrer Software-Anbieter.
Wie SW Business Solutions Steuerkanzleien unterstützt
Als IT-Dienstleister und Digitalisierungspartner für den Mittelstand begleiten wir auch Steuerberater bei der technischen Umsetzung der E-Rechnung — von der Systemauswahl über die Integration mit bestehenden DATEV-Umgebungen bis hin zu individuellen Schnittstellen.
Konkret können wir unterstützen bei:
- Prozessberatung: Wie sieht der optimale digitale Belegfluss in Ihrer Kanzlei aus?
- Systemintegration: Anbindung von E-Rechnungs-Workflows an vorhandene Kanzleisoftware
- Mandantenportale: Sichere digitale Ablage und Übergabe von Belegen zwischen Kanzlei und Mandant
- IT-Infrastruktur: GoBD-konforme Archivierungslösungen, revisionssichere Systeme
Erfahren Sie mehr über unsere Kanzlei-Software-Lösungen für Steuerberater oder vereinbaren Sie ein unverbindliches Erstgespräch.
eBook: Die digitale Steuerkanzlei
Kostenloses 20+-seitiges eBook für Steuerberater: Mandantenkommunikation, digitale Belegprozesse, E-Rechnung, DATEV-Schnittstellen, Website, SEO, IT-Sicherheit und KI — inkl. Checklisten und 90-Tage-Roadmap.
Fazit: Jetzt handeln — nicht auf den Pflichttermin warten
Die E-Rechnung 2025 ist für Steuerkanzleien kein optionales Thema. Die Empfangspflicht gilt bereits, die Sendepflicht kommt schrittweise. Wer jetzt handelt, gewinnt Zeit, vermeidet Fehler und kann die Umstellung als Qualitätsmerkmal gegenüber Mandanten positionieren.
Die gute Nachricht: Für Kanzleien, die bereits DATEV nutzen, ist der technische Aufwand überschaubar. Der größere Hebel liegt in der Mandantenberatung und -begleitung — ein Bereich, der Kanzleien klar von reinen Compliance-Dienstleistern abhebt.
Haben Sie Fragen zur technischen Umsetzung oder zur Digitalisierung Ihrer Kanzleiprozesse? Wir helfen gern.
Autor: Steven Weißheimer, SW Business Solutions — IT-Dienstleistungen & Digitalisierung für den Mittelstand
Häufige Fragen
Ab wann gilt die E-Rechnungspflicht für Steuerkanzleien?
Ist eine PDF-Rechnung per E-Mail noch eine gültige E-Rechnung?
Welches E-Rechnungsformat sollte eine Steuerkanzlei verwenden?
Was muss eine Steuerkanzlei tun, um E-Rechnungen GoBD-konform zu archivieren?
Unterstützt DATEV die E-Rechnung?
Müssen Steuerkanzleien ihre Mandanten zur E-Rechnung beraten?
Was passiert, wenn Lieferanten weiterhin PDFs statt E-Rechnungen schicken?
Gibt es Ausnahmen von der E-Rechnungspflicht?
Kann eine Steuerkanzlei ZUGFeRD-Rechnungen selbst mit DATEV erstellen?
Wie lange dauert die technische Umstellung auf E-Rechnung in einer Steuerkanzlei?
Verwendete Technologien

Passende Leistungen
Beratung & Planung
Technische Beratung, Workshops und Requirements Engineering für Ihre Projekte. Wir unterstützen Sie bei der Planung und Umsetzung Ihrer digitalen Strategie.
IT-Systembetreuung
Professionelle IT-Systembetreuung und -wartung für Unternehmen. Wir sorgen für reibungslose IT-Infrastruktur, Sicherheit und optimale Performance Ihrer Systeme.
Digitale Transformation
Strategische Begleitung und technische Umsetzung der digitalen Transformation Ihres Unternehmens — von der Prozessanalyse bis zur vollständigen Digitalisierung.